Sair das dívidas ganhando pouco pode parecer uma tarefa difícil, principalmente quando o salário já está comprometido com aluguel, alimentação, transporte, contas da casa e outras despesas essenciais. Mesmo assim, é possível começar a mudar essa situação com organização, planejamento e decisões financeiras mais conscientes.
O primeiro passo não é necessariamente conseguir mais dinheiro, mas entender quanto entra, quanto sai, quais dívidas precisam de atenção e quanto realmente pode ser destinado aos pagamentos.
A organização financeira é importante tanto para quem investe quanto para quem ainda não começou a investir. Afinal, antes de pensar em construir patrimônio, é necessário compreender a própria realidade financeira.
Neste guia, você vai conhecer medidas práticas para organizar o orçamento, negociar dívidas, evitar novos compromissos financeiros e começar a recuperar o controle do seu dinheiro, mesmo quando a renda é limitada.
1. Descubra exatamente quanto você ganha e quanto gasta
Antes de começar a pagar dívidas, é importante entender a situação financeira atual.
Muitas pessoas sabem quanto recebem de salário, mas não conseguem identificar para onde vai todo o dinheiro durante o mês.
Pequenos gastos, compras parceladas, assinaturas e despesas que parecem insignificantes podem consumir uma parte considerável da renda.
Para começar, anote:
- Salário líquido ou renda mensal disponível.
- Aluguel ou prestação da moradia.
- Alimentação.
- Água, energia elétrica e internet.
- Transporte.
- Medicamentos e despesas de saúde.
- Parcelas de empréstimos e financiamentos.
- Faturas de cartão de crédito.
- Outras despesas recorrentes.
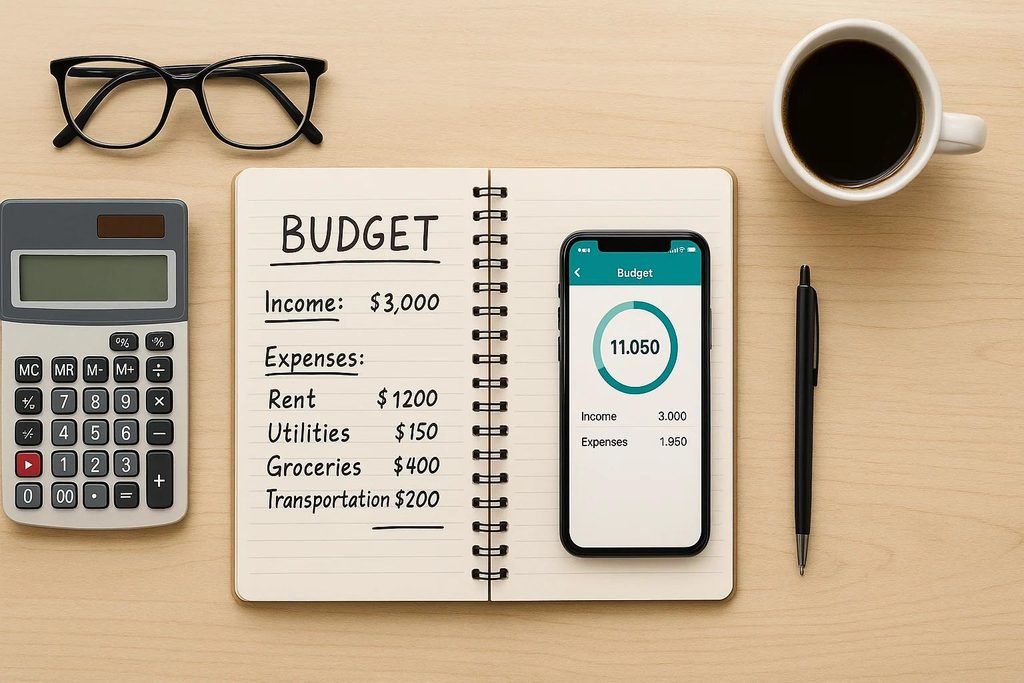
O Banco Central recomenda o uso do orçamento pessoal para acompanhar receitas e despesas, identificar para onde o dinheiro está indo e planejar melhor as decisões financeiras. O controle pode ser feito em um caderno, planilha ou aplicativo. Banco Central do Brasil+1
O objetivo é descobrir quanto sobra depois de pagar as despesas necessárias e quais gastos podem ser ajustados.
Não tente resolver tudo no primeiro dia. Comece registrando os valores e construa uma visão realista da sua situação.
2. Separe as despesas essenciais das despesas que podem ser reduzidas
Quando a renda é limitada, cortar gastos exige cuidado.
Não é adequado tentar economizar deixando de comprar alimentos necessários, interrompendo tratamentos de saúde ou comprometendo despesas fundamentais da família.
O primeiro objetivo deve ser proteger o mínimo necessário para viver e identificar despesas que podem ser reduzidas sem prejudicar necessidades básicas.
Uma maneira simples de organizar os gastos é dividir as despesas em três grupos:
| Grupo | Exemplos |
|---|---|
| Essenciais | Moradia, alimentação, água, energia e saúde |
| Importantes | Transporte, telefone e educação |
| Ajustáveis | Assinaturas pouco utilizadas, compras por impulso e serviços dispensáveis |
Depois dessa separação, observe quais despesas podem ser renegociadas, substituídas por alternativas mais econômicas ou eliminadas temporariamente.
Por exemplo, uma assinatura que quase não é utilizada pode ser cancelada. Já a alimentação da família precisa ser planejada com responsabilidade, sem comprometer a qualidade e a quantidade necessárias.
Economizar não significa deixar de atender às necessidades básicas. Significa utilizar melhor os recursos disponíveis.
3. Faça uma lista de todas as suas dívidas
Um erro comum é tentar pagar as dívidas sem conhecer o tamanho real do problema.
Antes de negociar, reúna as informações de cada compromisso financeiro.
Anote:
- Nome do banco ou empresa credora.
- Tipo de dívida.
- Valor atualizado.
- Quantidade de parcelas restantes.
- Valor das parcelas.
- Taxa de juros, quando disponível.
- Tempo de atraso.
- Possibilidade de negociação.
Considere cartão de crédito, cheque especial, empréstimos pessoais, crediários e contas em atraso.
Essa organização permite enxergar quais dívidas estão comprometendo mais o orçamento e quais possuem custos financeiros mais elevados.
Também ajuda a evitar que uma dívida seja esquecida enquanto outra recebe toda a atenção.
Qual dívida devo pagar primeiro?
Não existe uma ordem universal que sirva para todas as situações.
Entretanto, depois de proteger as despesas essenciais, é importante observar especialmente as dívidas com juros elevados, pois elas podem crescer rapidamente.
Cartão de crédito e cheque especial merecem atenção quando utilizados com saldo devedor, devido ao custo que podem representar.
Uma estratégia possível é negociar as dívidas mais caras e avaliar propostas que reduzam o custo total.
Mas existe um cuidado importante: não adianta aceitar uma negociação com uma parcela que não cabe no orçamento.
4. Negocie suas dívidas antes de assumir novos compromissos
Depois de organizar as informações, procure os credores pelos canais oficiais.
Explique sua situação financeira e pergunte quais condições de negociação estão disponíveis.
Dependendo da instituição e do tipo de dívida, podem existir alternativas como:
- Desconto para pagamento à vista.
- Parcelamento do saldo devedor.
- Redução de encargos.
- Alteração das condições de pagamento.
- Possibilidade de renegociação de contratos.
Antes de aceitar qualquer proposta, confira o valor total que será pago, o número de parcelas, os juros e as consequências de um eventual atraso.
Não avalie uma negociação apenas pelo valor da primeira prestação.
Uma parcela pequena pode parecer interessante, mas um prazo muito longo também pode aumentar o custo total da dívida.
Onde procurar ajuda para negociar dívidas?
Existem canais que podem ajudar o consumidor a buscar informações e resolver problemas com empresas.
1. Instituição credora: procure diretamente o banco, financeira ou empresa responsável pela dívida.
2. Consumidor.gov.br: plataforma oficial que permite registrar reclamações e buscar soluções diretamente com empresas participantes.
Acesse: https://www.consumidor.gov.br/
3. Procon: os órgãos de defesa do consumidor podem orientar sobre direitos e alternativas de atendimento, inclusive em situações de superendividamento.
O Ministério da Justiça também disponibiliza informações sobre a Lei do Superendividamento e os canais de proteção ao consumidor. Ministério da Justiça e Segurança Pública+1
Atenção aos golpes: não pague taxas antecipadas para supostos intermediários que prometem limpar seu nome ou conseguir descontos garantidos. Procure os canais oficiais dos credores.
5. Entenda a Lei do Superendividamento
Quando as dívidas se tornam tão elevadas que a pessoa não consegue pagar seus compromissos de consumo sem comprometer o mínimo necessário para viver, pode existir uma situação de superendividamento.
A Lei nº 14.181/2021 alterou o Código de Defesa do Consumidor para estabelecer medidas de prevenção e tratamento do superendividamento.
Entre as possibilidades previstas está a repactuação de dívidas, por meio de um procedimento de conciliação, com apresentação de um plano de pagamento e preservação do mínimo existencial, observadas as condições legais.
A legislação prevê, nesse procedimento, prazo máximo de cinco anos para o plano de pagamento, conforme os requisitos aplicáveis.
É importante entender que a lei não significa perdão automático das dívidas e que existem obrigações e modalidades de crédito excluídas desse procedimento.
Se a situação financeira estiver fora de controle, procure o Procon ou orientação jurídica adequada para verificar se o caso se enquadra nas regras. Planalto+2
6. Monte um orçamento que caiba na sua realidade
Depois de conhecer a renda, as despesas e as dívidas, é hora de montar um planejamento mensal.
Não adianta copiar uma fórmula pronta da internet se ela não corresponde à sua realidade.
Uma pessoa que ganha pouco e possui várias dívidas talvez não consiga dividir o salário entre investimentos, lazer, poupança e despesas da mesma maneira que alguém com renda maior.
O orçamento precisa começar pelos valores reais.
Exemplo hipotético de organização financeira
Imagine uma pessoa que recebe R$ 2.000 líquidos por mês.
Ela organiza suas despesas da seguinte maneira:
| Despesa | Valor ilustrativo |
|---|---|
| Moradia | R$ 600 |
| Alimentação | R$ 500 |
| Água e energia | R$ 180 |
| Transporte | R$ 180 |
| Telefone e internet | R$ 80 |
| Saúde e outras necessidades | R$ 160 |
| Total de despesas | R$ 1.700 |
| Valor restante | R$ 300 |
Nesse exemplo, os R$ 300 restantes representam o espaço disponível antes de considerar outras obrigações que não tenham sido incluídas.
Se houver dívidas, parte desse valor poderá ser destinada a um acordo, desde que a parcela seja sustentável.
Os números são apenas ilustrativos. Cada família possui despesas, necessidades e condições diferentes.
O mais importante é não assumir parcelas que consumam todo o dinheiro disponível e deixem o orçamento sem margem para imprevistos.
7. Evite fazer novas dívidas enquanto reorganiza sua vida financeira
Uma das maiores dificuldades para quem tenta sair do endividamento é continuar utilizando crédito para pagar despesas do cotidiano.
Quando o salário acaba antes do final do mês, pode surgir a tentação de recorrer ao cartão, cheque especial ou empréstimos.
O problema é que essa prática pode criar um ciclo:
- O dinheiro acaba antes do fim do mês.
- A pessoa utiliza crédito para pagar as despesas.
- A fatura ou parcela chega no mês seguinte.
- Uma parte maior da renda fica comprometida.
- A pessoa precisa recorrer novamente ao crédito.
Com o tempo, fica cada vez mais difícil equilibrar o orçamento.
Por isso, é importante compreender a diferença entre utilizar crédito de maneira planejada e depender dele para manter despesas que a renda atual não consegue sustentar.
No artigo Cartão de crédito: vilão ou aliado?, abordo justamente a importância de entender o limite do cartão e controlar as compras parceladas.
Se você já possui um empréstimo, também vale conhecer o artigo Fiz um Empréstimo CLT e Me Arrependi: O Que Aprendi.
A ideia é aprender com as decisões financeiras e evitar que novos compromissos dificultem ainda mais a recuperação do orçamento.
8. Comece a construir uma pequena reserva financeira
Muitas pessoas acreditam que só devem guardar dinheiro depois de quitar todas as dívidas.
Entretanto, essa decisão precisa considerar a realidade de cada pessoa.
Quando não existe nenhuma reserva, qualquer imprevisto pode obrigar a família a recorrer novamente ao crédito.
Um conserto no carro, um problema doméstico ou uma despesa inesperada podem comprometer o orçamento.
Por isso, depois de proteger as necessidades essenciais e organizar as dívidas, pode fazer sentido construir uma pequena reserva para imprevistos, mesmo que inicialmente seja com valores modestos.
O objetivo inicial não precisa ser acumular uma grande quantia.
Pode ser simplesmente começar a criar uma proteção financeira para não depender imediatamente de empréstimos diante de qualquer emergência.
Se quiser entender melhor esse assunto, conheça o Simulador de Reserva de Emergência do Luis Lima Investimentos.
Ele pode ajudar a visualizar uma meta de reserva de acordo com os gastos mensais e o valor que já está guardado.
A construção da reserva deve caminhar junto com o pagamento das dívidas, considerando o custo dos juros, a urgência dos compromissos e a capacidade financeira disponível.
9. É possível começar a investir ganhando pouco?
Sim, é possível investir mesmo com uma renda limitada. Porém, isso não significa que investir deva ser a prioridade de quem está enfrentando dívidas caras ou não consegue pagar as despesas essenciais.
Antes de pensar em comprar ações, fundos imobiliários ou criptomoedas, é importante entender a própria situação financeira.
Uma sequência possível para quem está começando seria:
- Organizar as receitas e despesas.
- Proteger as necessidades essenciais.
- Evitar novas dívidas desnecessárias.
- Negociar compromissos financeiros.
- Construir uma reserva para imprevistos.
- Estudar investimentos adequados aos objetivos e à realidade financeira.
Essa sequência não é uma regra rígida. Em algumas situações, será necessário adaptar as etapas.
O mais importante é compreender que educação financeira não começa na Bolsa de Valores.
Ela começa na maneira como administramos o dinheiro que recebemos.
Para quem deseja conhecer essa etapa, recomendo também a leitura de Comecei a Investir aos 46 Anos: Ainda Dá Tempo de Construir Patrimônio?.
10. Como evitar voltar a ficar endividado?
Sair das dívidas é uma conquista importante, mas manter uma vida financeira organizada exige continuidade.
Depois de renegociar os compromissos, procure desenvolver hábitos que ajudem a evitar novos problemas.
Algumas atitudes podem fazer diferença:
- Acompanhar os gastos durante o mês.
- Planejar compras maiores.
- Evitar parcelamentos desnecessários.
- Não utilizar o limite do cartão como se fosse renda.
- Comparar o custo de empréstimos antes de contratar.
- Guardar uma parte do dinheiro quando houver condições.
- Reservar recursos para despesas previsíveis, como impostos e manutenção.
- Rever o orçamento sempre que a renda ou as despesas mudarem.
Também é importante entender que nem toda dificuldade financeira acontece por falta de organização.
Desemprego, problemas de saúde, redução de renda e emergências familiares podem afetar qualquer orçamento.
Por isso, o planejamento precisa ser realista e permitir adaptações.
Conclusão: organizar a vida financeira é o primeiro passo para mudar de direção
Sair das dívidas ganhando pouco não é uma tarefa simples e pode exigir tempo, negociação e mudanças de hábitos.
Mas o primeiro passo está ao alcance de quem deseja começar: conhecer a própria situação financeira.
Anotar a renda, identificar despesas, organizar as dívidas e procurar condições de negociação são atitudes que ajudam a transformar um problema que parece confuso em uma situação que pode ser analisada e planejada.
Também é importante lembrar que organizar a vida financeira não serve apenas para quem está endividado.
Esse cuidado é fundamental para quem deseja economizar, construir uma reserva de emergência, começar a investir ou se preparar para a aposentadoria.
No Luis Lima Investimentos, acredito que a construção de um futuro financeiro melhor começa com conhecimento, planejamento e decisões possíveis dentro da realidade de cada pessoa.
Não é necessário começar com muito dinheiro. É necessário começar entendendo melhor o próprio dinheiro.
Perguntas frequentes sobre como sair das dívidas ganhando pouco
Como sair das dívidas ganhando um salário mínimo?
Comece identificando a renda líquida, as despesas essenciais e todas as dívidas. Depois, procure negociar os compromissos financeiros e avalie parcelas que realmente caibam no orçamento, sem comprometer as necessidades básicas.
Qual dívida devo pagar primeiro?
É importante avaliar os juros, o valor devido, as consequências do atraso e as condições de negociação. Dívidas com juros elevados merecem atenção, mas as despesas essenciais e a capacidade de pagamento precisam ser consideradas.
É melhor pagar dívidas ou guardar dinheiro?
A decisão depende da situação. Dívidas com juros elevados podem crescer rapidamente, mas ficar sem nenhuma proteção financeira também pode levar a novos empréstimos. Avalie os custos das dívidas e a necessidade de manter uma pequena reserva para imprevistos.
Como negociar uma dívida quando não tenho dinheiro para pagar à vista?
Entre em contato com o credor e explique sua capacidade de pagamento. Pergunte sobre parcelamentos, descontos e condições disponíveis. Não aceite uma prestação que comprometa despesas essenciais.
Posso negociar todas as minhas dívidas pelo Consumidor.gov.br?
A plataforma permite registrar reclamações contra empresas participantes e buscar soluções. Nem todas as empresas estão cadastradas, portanto, também pode ser necessário procurar diretamente o credor ou o Procon.
Quem está endividado pode investir?
Pode, mas é importante avaliar se os investimentos fazem sentido diante das dívidas, dos juros, da reserva disponível e das necessidades financeiras. Em muitos casos, organizar o orçamento e tratar dívidas caras deve vir antes de aumentar os investimentos.
Transparência sobre links e recomendações
Alguns links apresentados neste site podem ser links de afiliados ou direcionar para produtos digitais e livros. Isso significa que o site pode receber uma comissão caso você realize uma compra por esses links, sem necessariamente pagar um valor adicional por isso.
As recomendações de leitura têm finalidade educativa. A compra é opcional e não é necessária para aplicar os conceitos apresentados neste artigo.
Materiais para continuar estudando
Investimentos do Zero
Um material introdutório para quem deseja conhecer conceitos básicos de investimento.
Conheça o material Investimentos do Zero
Deixe de Ser Pobre — Eduardo Feldberg
Consultar o livro
O Homem Mais Rico da Babilônia
Consultar o livro
Continue acompanhando o blog para conhecer conteúdos sobre educação financeira, organização do orçamento e minha jornada de investimentos.
💸 Plano de Saída das Dívidas
Organize suas dívidas, descubra o que pagar primeiro e crie um plano realista para quitar tudo.
Existem duas estratégias clássicas para sair das dívidas. Escolha a que faz mais sentido para você — ou teste as duas e veja qual funciona melhor no seu caso.
📋 Ordem ideal de pagamento
Simulação estimativa. Os cálculos consideram juros compostos sobre o saldo devedor e pagamentos mensais. Não considera inflação, taxas adicionais ou mudanças na taxa de juros. Resultados reais podem variar. Este conteúdo é educativo e não constitui recomendação financeira.
Aviso: Este conteúdo tem finalidade educativa e informativa. Não constitui recomendação individual de investimento. Rentabilidade passada não garante resultados futuros. Antes de tomar decisões financeiras, considere seus objetivos, seu perfil de risco, seus prazos e sua situação pessoal.