
Começar a investir aos 46 anos pode trazer uma dúvida difícil: será que ainda dá tempo de construir um patrimônio para o futuro?”
Essa é uma pergunta que faz parte da minha própria jornada.
Não comecei cedo. Também não comecei com uma grande quantia de dinheiro ou com todo o conhecimento necessário sobre investimentos.
Comecei aos 46 anos com uma visão diferente: não quero mais deixar o futuro financeiro para depois.
Isso não significa que exista uma fórmula capaz de garantir que alguém ficará rico ou alcançará determinado patrimônio. O resultado dependerá de fatores como capacidade de poupar, prazo, aportes, investimentos escolhidos, custos, inflação e, principalmente, da realidade financeira de cada pessoa.
Mas existe uma diferença importante entre começar agora e continuar adiando.
Começar aos 46 anos significa ter menos tempo do que alguém que começou aos 20 ou 30, mas ainda significa ter tempo para construir uma estratégia de longo prazo.
Ainda dá tempo de construir patrimônio aos 46 anos?
Sim, é possível começar a construir patrimônio aos 46 anos.
Porém, não é possível saber antecipadamente quanto uma pessoa conseguirá acumular, porque isso dependerá de suas condições financeiras, dos aportes realizados, do prazo e dos resultados dos investimentos.
A diferença é que, aos 46 anos, o planejamento precisa ser mais consciente.
Não basta pensar apenas em rentabilidade.
É necessário olhar para:
- quanto consigo investir;
- quanto tempo tenho pela frente;
- quais são meus objetivos;
- qual risco consigo suportar;
- se possuo uma reserva para emergências;
- como pretendo aumentar meus aportes;
- como a inflação pode afetar meu patrimônio;
- e qual padrão de vida quero buscar no futuro.
A Comissão de Valores Mobiliários destaca justamente a importância de considerar objetivos, horizonte de tempo, tolerância ao risco e outras características individuais no planejamento financeiro.
Por que comecei a investir aos 46 anos?
No meu caso, começar aos 46 anos não aconteceu porque eu descobri algum investimento mágico.
Foi justamente o contrário.
Minha jornada me ensinou que construir patrimônio é algo que precisa ser tratado como um processo.
Eu já havia tido contato com investimentos anteriormente, mas minha trajetória financeira também passou por dificuldades e períodos em que precisei priorizar outras necessidades.
Agora, em 2026, estou retomando essa jornada com outra mentalidade.
Não estou tentando recuperar o tempo perdido de uma hora para outra.
Estou tentando construir, aos poucos, uma estrutura financeira que possa fazer diferença no meu futuro.
Essa é uma das razões pelas quais decidi criar o Luis Lima Investimentos.
Quero registrar aquilo que estou aprendendo, meus aportes, minhas dúvidas, minhas decisões e também os erros que fizerem parte desse caminho.
Não sou analista de investimentos, consultor financeiro ou profissional certificado do mercado.
Sou um investidor pessoa física estudando e construindo meu próprio patrimônio.
Começar tarde é pior do que não começar?
Essa talvez seja uma das perguntas mais importantes.
Começar mais cedo normalmente proporciona um horizonte maior para que os aportes e os juros compostos atuem.
Mas isso não significa que quem não começou cedo deva simplesmente desistir.
A educação financeira da CVM trata o planejamento financeiro como uma ferramenta para organizar recursos e alcançar objetivos de vida, inclusive objetivos de longo prazo como a aposentadoria.
O problema de adiar continuamente é que o tempo disponível continua diminuindo.
Por isso, existe uma diferença entre:
“Eu deveria ter começado antes.”
e
“O que posso fazer com o tempo que ainda tenho?”
A primeira frase olha para o passado.
A segunda começa a trabalhar com a realidade atual.
É nessa segunda pergunta que prefiro concentrar minha atenção.
O tempo continua sendo importante
Quando falamos de investimentos de longo prazo, o tempo é um dos elementos que mais merece atenção.
Imagine duas pessoas:
- uma começa a investir aos 25 anos;
- outra começa aos 46.
Mesmo que ambas façam aportes semelhantes, a primeira possui um horizonte maior para acumulação.
Isso não significa que a segunda não possa construir patrimônio.
Significa que ela precisa entender que o prazo disponível é diferente.
Por isso, quem começa mais tarde pode precisar prestar atenção especial à combinação entre aporte, prazo e objetivo.
Não existe uma taxa de rentabilidade capaz de transformar uma realidade financeira em outra sem assumir riscos correspondentes.
E buscar simplesmente uma rentabilidade maior para tentar compensar o tempo perdido pode aumentar a exposição ao risco.
A própria CVM alerta que investimentos envolvem riscos e que não há garantia de rentabilidade.
O que muda quando começamos a investir aos 46 anos?
Para mim, uma das principais mudanças é que o planejamento deixa de ser apenas uma ideia distante.
A aposentadoria começa a parecer muito mais concreta.
Quando somos mais jovens, é fácil pensar:
“Depois eu vejo isso.”
Aos 46 anos, começo a olhar para o futuro de maneira diferente.
Quero saber:
- quanto consigo investir;
- quanto posso aumentar meus aportes;
- quanto patrimônio consigo construir;
- quanto tempo tenho;
- como organizar minha reserva;
- e quais decisões posso tomar hoje para melhorar minha situação financeira no futuro.
Isso transforma o investimento em um projeto.
Antes de pensar em rentabilidade, preciso pensar em estrutura
Uma das coisas que aprendi na minha própria jornada é que investir não significa simplesmente escolher ativos.
Existe uma estrutura financeira por trás disso.
A CVM recomenda que o planejamento financeiro considere objetivos e organização das finanças antes da tomada de decisões de investimento.
Isso inclui olhar para:
1. Orçamento
Quanto entra?
Quanto sai?
Quanto realmente sobra?
2. Reserva para emergências
Imprevistos podem obrigar uma pessoa a vender investimentos em um momento inadequado.
Por isso, a reserva de emergência ocupa um papel importante no planejamento financeiro.
A CVM indica, em seu material educacional, uma referência de reserva de emergência entre seis e doze meses de gastos, ressaltando a necessidade de considerar a realidade individual.
3. Aportes
Depois de organizar a vida financeira, quanto dinheiro consigo direcionar regularmente para meus objetivos?
4. Prazo
Qual é o horizonte que tenho para utilizar esse patrimônio?
5. Risco
Quanto de oscilação consigo suportar sem abandonar meu planejamento?
Essas perguntas são mais importantes do que simplesmente procurar “o investimento que mais rende”.
Aportes podem fazer parte da estratégia
Uma pessoa que começa aos 46 anos pode olhar para o patrimônio inicial e pensar:
“Tenho pouco dinheiro. Não adianta começar.”
Mas existe outro ponto de vista.
O patrimônio de hoje não precisa ser o patrimônio de amanhã.
Os aportes representam novos recursos entrando no patrimônio ao longo do tempo.
Por isso, uma das perguntas que considero mais importantes é:
Quanto consigo investir todos os meses de maneira sustentável?
Não existe um valor universal.
Para algumas pessoas será R$100.
Para outras, R$300.
Para outras, poderá ser mais.
O importante é que o valor esteja de acordo com a realidade financeira da pessoa e que o planejamento possa ser mantido.
E os juros compostos?
Os juros compostos são importantes porque permitem compreender matematicamente como o dinheiro pode crescer quando os rendimentos são incorporados ao capital ao longo do tempo.
Mas existe um erro comum:
pensar que os juros compostos fazem todo o trabalho sozinhos.
Eles não fazem.
O resultado de uma estratégia de longo prazo depende das premissas utilizadas, dos aportes, do prazo e do comportamento dos investimentos.
Por isso, gosto de utilizar simuladores.
Eles não conseguem prever o futuro, mas ajudam a transformar uma ideia em números.
O próprio Portal do Investidor da CVM disponibiliza materiais sobre planejamento financeiro e investimentos de longo prazo.
Quanto preciso investir aos 46 anos?
Essa pergunta parece simples, mas não possui uma resposta única.
O valor necessário depende do objetivo.
Uma pessoa pode querer:
- apenas complementar a aposentadoria;
- formar uma reserva financeira;
- comprar um imóvel;
- gerar renda futura;
- construir patrimônio para os filhos;
- alcançar independência financeira.
Cada objetivo exige um planejamento diferente.
Por isso, eu evitaria procurar uma resposta pronta como:
“Quem tem 46 anos precisa investir R$ X por mês.”
Isso seria simplificar demais uma decisão que depende de várias informações.
Uma maneira mais útil é começar pelo objetivo e voltar no tempo.
Quanto gostaria de ter?
Quando gostaria de chegar lá?
Quanto já tenho?
Quanto consigo aportar?
Quais cenários são possíveis?
A partir daí, os números começam a fazer mais sentido.
O que estou aprendendo sobre começar aos 46 anos
Uma das maiores lições que estou aprendendo é que não adianta ficar preso ao tempo que passou.
Eu poderia olhar para trás e pensar:
“Se eu tivesse começado antes…”
Mas isso não muda o presente.
O que posso fazer é olhar para a situação atual e tentar construir algo a partir dela.
Estou aprendendo que investir não é apenas escolher ações, FIIs, renda fixa ou outros investimentos.
Também envolve:
- disciplina;
- organização;
- paciência;
- conhecimento;
- controle emocional;
- planejamento;
- capacidade de manter os aportes.
E talvez uma das partes mais importantes seja entender que patrimônio não é construído de um dia para o outro.
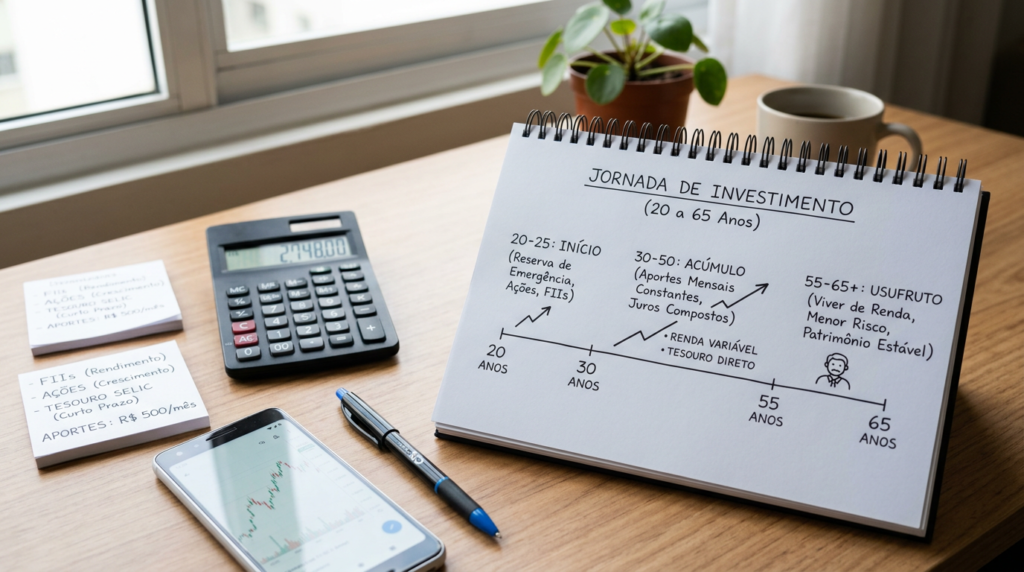
Começar aos 46 anos exige pressa?
Na minha opinião, não.
Existe uma diferença entre ter urgência para começar e ter pressa para enriquecer.
A primeira pode ser positiva.
A segunda pode levar a decisões ruins.
Quando alguém percebe que começou tarde, pode surgir a tentação de buscar investimentos muito arriscados para tentar recuperar rapidamente o tempo perdido.
Esse é um ponto que merece cuidado.
A CVM destaca que investimentos envolvem riscos e que promessas de ganhos elevados sem risco devem ser vistas com cautela.
Para mim, faz mais sentido construir uma estratégia que eu consiga manter do que tentar encontrar um atalho.
Uma comparação que gosto de fazer
Imagine duas pessoas.
Pessoa A
Começou cedo, mas nunca desenvolveu disciplina para poupar.
Pessoa B
Começou mais tarde, mas decidiu organizar as finanças e passou a investir regularmente.
Não é possível dizer apenas pela idade qual delas terá determinado patrimônio no futuro.
Existem muitas variáveis envolvidas.
Essa comparação mostra por que idade é importante, mas não é a única variável.
Tempo importa. Aportes importam. Organização importa. Risco importa. E comportamento também importa.
Construir patrimônio é diferente de buscar enriquecimento rápido
Quando comecei a olhar novamente para os investimentos, percebi que precisava mudar minha forma de pensar.
Não quero procurar uma maneira rápida de multiplicar dinheiro.
Quero construir patrimônio.
Isso significa aceitar que o processo pode levar anos.
A CVM também destaca que objetivos de longo prazo, como aposentadoria, devem ser considerados durante a vida financeira e não somente quando a aposentadoria estiver próxima.
No meu caso, essa visão mudou a maneira como observo cada aporte.
Um aporte pode parecer pequeno isoladamente.
Mas ele representa uma etapa dentro de um plano maior.
E se eu começar com pouco dinheiro?
Começar com pouco não significa que o esforço seja inútil.
O mais importante é compreender que o valor do primeiro aporte não precisa ser igual ao valor dos aportes futuros.
A renda pode mudar.
As despesas podem mudar.
A capacidade de poupança pode aumentar.
E a estratégia também pode ser ajustada.
O importante é não confundir começar pequeno com não fazer nada.
Ao mesmo tempo, também não acredito que uma pessoa deva comprometer dinheiro necessário para despesas básicas apenas para investir.
O planejamento precisa respeitar a realidade financeira.
Meu objetivo é construir patrimônio ao longo do tempo
No meu caso, investir aos 46 anos representa um recomeço.
Não quero esconder que comecei tarde.
Pelo contrário.
Quero mostrar exatamente isso.
Talvez existam outras pessoas na mesma situação:
- pessoas com 40 anos;
- 45 anos;
- 50 anos;
- ou até mais.
Talvez algumas estejam pensando:
“Já passou da hora.”
Eu não posso dizer qual será o resultado financeiro de outra pessoa.
Mas posso compartilhar aquilo que estou fazendo.
Estou estudando.
Estou organizando minhas finanças.
Estou fazendo aportes.
Estou aprendendo sobre diferentes investimentos.
E estou tentando construir patrimônio pensando no longo prazo.
Uma ferramenta que me ajuda: simuladores
Uma das formas que encontrei para tornar esse planejamento mais concreto foi utilizar simuladores.
Eles permitem testar hipóteses envolvendo:
- valor inicial;
- aportes;
- prazo;
- taxa hipotética;
- patrimônio futuro;
- renda desejada.
No Luis Lima Investimentos, mantenho ferramentas para esse tipo de estudo.
Elas não dizem quanto você necessariamente terá no futuro.
Servem para visualizar cenários.
Você pode conhecer a página de Simuladores de Investimentos, que reúne ferramentas para juros compostos, aportes mensais, renda passiva e planejamento de longo prazo.
O que uma pessoa que começou aos 46 anos pode fazer agora?
Não existe um passo a passo universal, mas algumas perguntas podem ajudar a organizar o caminho:
1. Organize sua vida financeira
Antes de pensar apenas em investimentos, entenda sua renda, suas despesas e sua capacidade de poupança.
2. Defina objetivos
A aposentadoria é um objetivo.
Mas pode haver outros.
A CVM recomenda que os objetivos de vida sejam o ponto de partida do planejamento financeiro.
3. Construa uma reserva de emergência
Ela pode ajudar a evitar que imprevistos destruam um planejamento de longo prazo.
4. Defina um aporte possível
Não precisa ser um valor que pareça bonito no papel.
Precisa ser um valor que você consiga sustentar.
5. Estude os investimentos
Entenda os riscos, custos, liquidez e características de cada alternativa.
6. Pense no prazo
Quanto maior a clareza sobre o objetivo e o horizonte, melhor será a capacidade de organizar o planejamento.
7. Acompanhe a evolução
O patrimônio precisa ser acompanhado ao longo do tempo.
Não apenas para observar quanto cresceu, mas para verificar se o plano continua fazendo sentido.
O mais importante talvez seja começar
Quando penso na pergunta “Comecei a investir aos 46 anos: ainda dá tempo?”, minha resposta pessoal é simples:
Eu não sei exatamente onde estarei no futuro.
Não sei qual será a rentabilidade dos meus investimentos.
Não sei como minha renda vai evoluir.
Não sei quais imprevistos aparecerão pelo caminho.
Mas sei que continuar adiando não construiria patrimônio por mim.
Por isso, decidi começar.
Não com a expectativa de enriquecer rapidamente.
Mas com a intenção de construir, passo a passo, uma situação financeira melhor do que a que eu teria se não fizesse nada.
Conclusão
Começar a investir aos 46 anos significa reconhecer que o tempo disponível é diferente daquele de alguém que começou décadas antes.
Isso é uma realidade.
Mas essa realidade não precisa significar desistência.
O planejamento financeiro pode ajudar a transformar um objetivo distante em etapas mais concretas: organizar as finanças, construir reservas, definir aportes, estudar investimentos e acompanhar a evolução do patrimônio.
No meu caso, esse é o começo de uma nova fase.
Tenho 46 anos e estou construindo minha carteira pensando no longo prazo.
Ainda tenho muito para aprender.
Mas uma coisa já entendi:
não preciso começar com tudo resolvido. Preciso começar e continuar aprendendo.
Essa é a minha jornada.
E ela continua.
Perguntas frequentes
Começar a investir aos 46 anos é tarde demais?
Não necessariamente. O prazo disponível é menor do que para alguém que começou mais jovem, mas ainda é possível estabelecer objetivos financeiros e construir patrimônio ao longo do tempo. O resultado dependerá dos aportes, prazo, investimentos, custos, inflação e demais condições individuais.
Quanto uma pessoa de 46 anos precisa investir por mês?
Não existe um valor único. O aporte depende da renda, despesas, patrimônio atual, objetivo e prazo de cada pessoa. O ideal é começar pelo objetivo e pela capacidade financeira real.
Começar aos 46 anos exige assumir mais riscos?
Não necessariamente. Tentar compensar o tempo perdido simplesmente aumentando o risco pode produzir resultados diferentes do esperado. O risco precisa ser analisado de acordo com os objetivos, horizonte e características do investidor.
Ainda é possível pensar em aposentadoria começando aos 46 anos?
Sim. A aposentadoria é um objetivo de longo prazo que pode ser incluído no planejamento financeiro. Quanto mais próximo estiver o objetivo, mais importante se torna avaliar prazo, aportes, riscos e necessidades futuras.
Os juros compostos conseguem compensar o fato de eu ter começado tarde?
Os juros compostos podem contribuir para a acumulação ao longo do tempo, mas não existe garantia de rentabilidade. Além disso, o efeito dos juros compostos depende das taxas efetivamente obtidas, dos aportes, do prazo e de outros fatores.
O que fazer primeiro ao começar a investir aos 46 anos?
Uma abordagem inicial pode ser organizar as finanças, entender a capacidade de poupança, definir objetivos, avaliar a necessidade de uma reserva de emergência e somente depois estudar investimentos adequados aos objetivos e ao perfil de risco.
- CVM — Guia de Planejamento Financeiro: orientações sobre organização financeira e planejamento de objetivos.
- CVM — Defina seus objetivos: aborda objetivos de vida, poupança e planejamento de investimentos.
- CVM — Emergências e aposentadoria: aborda reserva de emergência e planejamento de longo prazo.
- CVM — TOP Planejamento Financeiro Pessoal: material sobre objetivos, horizonte de tempo, risco e investimentos.
- CVM — Diferença entre educação financeira e atividades regulamentadas: importante para deixar clara a natureza educacional do seu conteúdo.
Aviso: Este conteúdo representa minha experiência e meus estudos pessoais e possui caráter exclusivamente educacional. Não constitui recomendação de compra ou venda de ativos. Antes de investir, avalie seus objetivos, seu perfil de risco e procure informações adequadas às suas necessidades.
Pingback: Eleição 2026: E o Seu Futuro Financeiro, Quem Vai Cuidar?
Pingback: Minha Carteira Valorizou: Por Que a Bolsa Subiu?
Pingback: Quanto Estou Investindo por Mês e Como Estou Organizando Meus Aportes
Pingback: Quanto já consegui acumular investindo aos 46 anos? Meu primeiro mês
Pingback: Como estudar empresas antes de comprar ações