A eleição está chegando e, naturalmente, muita gente está discutindo candidatos, propostas, economia e os possíveis caminhos para o Brasil.
Mas, no meio de tanta discussão política, existe uma pergunta que considero importante fazer:
E o seu futuro financeiro, quem vai cuidar?
Não estou falando isso para defender Lula, Flávio Bolsonaro ou qualquer outro candidato. A escolha de quem votar pertence a cada eleitor, de acordo com suas próprias convicções.
Minha reflexão é outra.
Independentemente de quem vencer a eleição, a sua vida continuará sendo sua responsabilidade.
As contas continuarão chegando. Sua família continuará tendo necessidades. Seus planos continuarão existindo. E sua aposentadoria continuará sendo uma preocupação.
Foi pensando nisso que comecei a olhar para a minha própria vida financeira de uma maneira diferente.
Tenho 46 anos e estou tentando construir meu patrimônio aos poucos. Não comecei com uma grande fortuna e também não tenho todas as respostas.
Estou aprendendo, investindo e compartilhando minha jornada.
E talvez essa seja uma reflexão importante para qualquer pessoa que esteja preocupada com o futuro.
A eleição importa, mas sua vida não termina depois dela
As eleições têm consequências importantes para o país.
O governo influencia políticas públicas, regras econômicas, orçamento, impostos e diversos aspectos que podem afetar a vida da população.
Por isso, acompanhar as eleições, conhecer os candidatos e consultar suas propostas faz parte do processo democrático.
Para as Eleições 2026, o Tribunal Superior Eleitoral disponibiliza informações sobre as candidaturas e os respectivos planos de governo.
Mas existe uma diferença entre acompanhar a política e colocar toda a responsabilidade pelo seu futuro nas mãos da política.
Uma coisa não precisa excluir a outra.
Você pode acompanhar o que acontece no Brasil, votar de acordo com suas convicções e, ao mesmo tempo, começar a cuidar melhor da sua própria vida financeira.
E é justamente essa segunda parte que quero discutir aqui.
Lula ou Flávio: e depois da eleição?
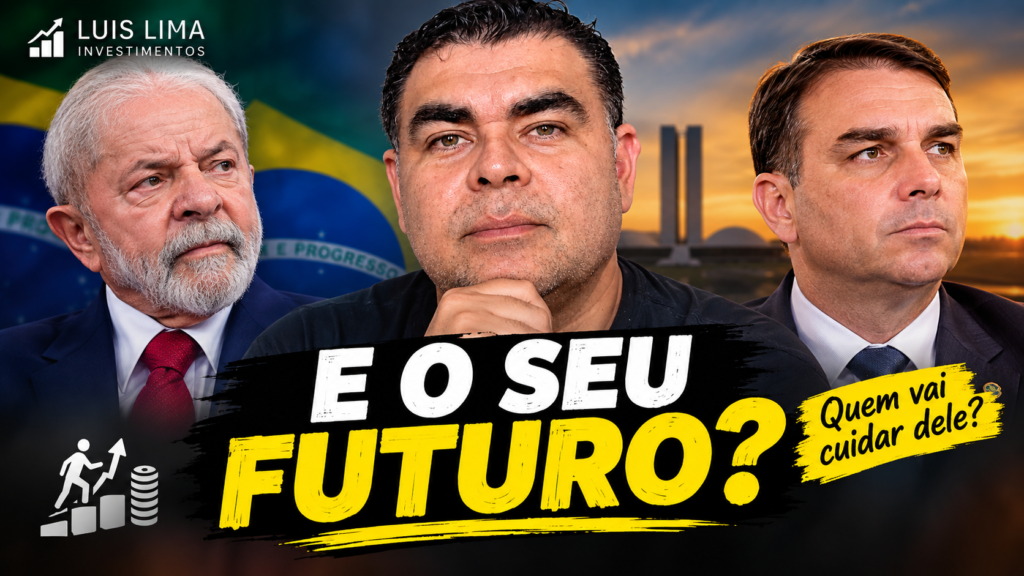
Lula e Flávio Bolsonaro estão entre os candidatos com registro deferido pelo TSE para a Presidência da República em 2026. O primeiro turno está marcado para 4 de outubro.
É possível que você tenha uma opinião muito forte sobre cada um deles.
Talvez você apoie um.
Talvez apoie outro.
Talvez prefira outro candidato.
Isso faz parte da democracia.
Mas imagine uma situação:
Você vota no candidato em quem acredita.
Depois da eleição, o resultado não é exatamente aquilo que você esperava.
E então?
Você vai deixar de cuidar das suas finanças?
Vai parar de estudar?
Vai deixar de pensar na aposentadoria?
Vai deixar de tentar aumentar sua renda?
Vai abandonar seus objetivos?
Provavelmente não.
Porque, independentemente do resultado, você continuará tendo que viver sua própria vida.
E é aí que está o ponto principal desta reflexão.
Nenhum político conhece os seus sonhos como você
Um político pode apresentar propostas para milhões de brasileiros.
Pode defender determinadas políticas públicas.
Pode falar sobre economia, emprego, saúde, educação, segurança e diversos outros temas.
Mas existe uma coisa que ninguém pode fazer por você:
conhecer exatamente os seus sonhos e construir sua vida no seu lugar.
Quem sabe quanto você ganha é você.
Quem conhece suas contas é você.
Quem sabe quais são suas dívidas é você.
Quem conhece as necessidades da sua família é você.
Quem sabe o que gostaria de conquistar nos próximos 5, 10 ou 20 anos é você.
E quem precisa começar a tomar decisões para chegar lá também é você.
Isso não significa que as condições econômicas não importam.
Elas importam.
Mas significa que também precisamos olhar para aquilo que está dentro da nossa capacidade de decisão.
O que estou aprendendo na minha própria jornada
Essa reflexão não vem apenas de uma teoria.
Ela também tem relação com o momento que estou vivendo.
Tenho 46 anos e comecei a investir depois de passar por diferentes momentos da minha vida financeira.
Se eu pudesse voltar no tempo, talvez tivesse começado antes.
Mas não posso mudar o passado.
O que posso fazer é decidir o que vou fazer daqui para frente.
Foi isso que comecei a fazer.
Passei a estudar mais sobre investimentos, renda fixa, ações, fundos imobiliários e investimentos no exterior.
Também comecei a pensar mais seriamente na minha aposentadoria e na construção de patrimônio no longo prazo.
Ainda estou aprendendo.
E justamente por isso compartilho minha experiência aqui no Luis Lima Investimentos.
Não como analista de investimentos, assessor ou consultor financeiro.
Sou uma pessoa física tentando entender melhor o dinheiro e construir uma vida financeira mais organizada.
Começar pequeno ainda é começar
Existe outra coisa que aprendi nesse processo:
não ter muito dinheiro não significa que você precisa esperar para começar a se organizar.
Talvez você consiga investir R$ 500 por mês.
Talvez consiga R$ 100.
Talvez consiga apenas R$ 50.
E talvez, neste momento, você nem consiga investir.
Nesse último caso, o primeiro passo pode ser organizar as contas, reduzir dívidas e entender para onde está indo seu dinheiro.
O Banco Central trata a gestão das finanças pessoais como uma das áreas da cidadania financeira e destaca a importância da responsabilidade no uso do crédito e dos hábitos de poupança.
Isso mostra que educação financeira não começa necessariamente escolhendo uma ação ou um fundo.
Ela pode começar simplesmente com uma pergunta:
“Para onde está indo o meu dinheiro?”
Antes de investir, entenda sua própria vida financeira
Quando comecei a prestar mais atenção nesse assunto, percebi que falar sobre investimentos é apenas uma parte da história.
Antes disso, existem outras perguntas importantes.
Quanto entra por mês?
Conhecer sua renda é o ponto de partida.
Quanto sai?
Não basta saber quanto ganha. É importante entender seus gastos.
Existem dívidas?
Se existem dívidas caras, talvez seja necessário dar atenção a elas antes de pensar em aumentar os investimentos.
Existe uma reserva para imprevistos?
A vida não acontece exatamente como planejamos.
Um problema de saúde, uma perda de renda, um conserto inesperado ou outra emergência podem mudar completamente o orçamento.
Você está pensando na aposentadoria?
Essa é uma pergunta que muitas pessoas deixam para depois.
Eu também poderia ter deixado.
Mas aos 46 anos comecei a perceber que não queria continuar adiando esse assunto.
O Banco Central também apresenta o orçamento pessoal como uma ferramenta de planejamento financeiro para ajudar na organização das receitas, despesas e objetivos.
Não espere o cenário perfeito
Existe uma frase que pode parecer razoável, mas que pode nos prender por muito tempo:
“Quando as coisas melhorarem, eu começo.”
Quando o país melhorar.
Quando a economia melhorar.
Quando o dólar cair.
Quando a Bolsa subir.
Quando eu ganhar mais.
Quando eu tiver dinheiro.
Quando chegar o momento certo.
O problema é que sempre haverá alguma coisa acontecendo.
Eleições.
Crises.
Inflação.
Mudanças nos juros.
Problemas pessoais.
Imprevistos.
Se esperarmos um cenário completamente perfeito, talvez nunca comecemos.
Isso não significa sair investindo de qualquer maneira.
Significa entender sua realidade e procurar avançar dentro das suas possibilidades.
O seu futuro financeiro não precisa começar com uma grande quantia
Quando pensamos em construir patrimônio, é fácil olhar para pessoas que já possuem grandes investimentos e pensar:
“Eu nunca vou conseguir chegar lá.”
Mas patrimônio é construído ao longo do tempo.
Para quem está começando, talvez seja mais importante criar o hábito de cuidar do dinheiro do que ficar obcecado pelo tamanho do primeiro aporte.
Você pode começar estudando.
Depois pode organizar seu orçamento.
Pode criar uma reserva.
Pode entender melhor os investimentos.
Pode fazer um primeiro aporte quando estiver preparado.
Depois, com o tempo, pode aumentar os valores.
Não existe necessidade de transformar o primeiro passo em uma corrida.
O que a política pode mudar e o que você pode controlar?
Essa é uma distinção que considero muito importante.
| Você não controla completamente | Você pode começar a controlar |
|---|---|
| Quem será eleito | Como organiza seu dinheiro |
| Decisões do governo | Seus gastos |
| Cenário econômico | Seu orçamento |
| Inflação | Seus hábitos de consumo |
| Taxas de juros | Seu conhecimento financeiro |
| Comportamento do mercado | Seus objetivos |
| Cotação do dólar | Seu planejamento |
| Crises econômicas | Sua preparação para imprevistos |
Isso não significa que aquilo que você não controla seja irrelevante.
Significa apenas que sua energia também pode ser direcionada para aquilo que está ao seu alcance.
A política muda. Seus objetivos continuam
Uma eleição dura um período.
Um governo também.
Mas os objetivos pessoais podem durar décadas.
Talvez você queira comprar uma casa.
Talvez queira abrir um negócio.
Talvez queira ajudar seus filhos.
Talvez queira construir uma renda passiva.
Talvez queira chegar à aposentadoria com mais tranquilidade.
Esses objetivos não deveriam depender exclusivamente de quem ocupa o Palácio do Planalto.
Eles também dependem das decisões que você toma ao longo dos anos.
No meu caso, um dos meus objetivos é justamente construir patrimônio pensando no longo prazo.
É uma jornada que estou começando mais tarde do que gostaria, mas que decidi começar mesmo assim.
E se você estiver começando aos 40 ou 50 anos?
Talvez essa seja uma das perguntas que mais faça sentido para mim.
“Luis, eu também tenho mais de 40 anos. Ainda dá tempo?”
Não existe uma resposta única para todas as pessoas.
Cada pessoa possui renda, patrimônio, dívidas, responsabilidades e objetivos diferentes.
Mas uma coisa eu acredito que podemos afirmar:
o fato de você não ter começado antes não muda o fato de que pode começar a se organizar agora.
Eu mesmo estou fazendo isso.
Em vez de passar mais anos lamentando o tempo que passou, estou tentando aproveitar o tempo que ainda tenho.
Se você quiser conhecer melhor essa parte da minha história, também pode ler Comecei a Investir aos 46 Anos.
Não entregue seu futuro para nenhum político
Essa talvez seja a principal mensagem deste artigo.
Você pode votar em Lula.
Pode votar em Flávio Bolsonaro.
Pode votar em outro candidato.
Pode até decidir não apoiar nenhum deles.
A escolha eleitoral é sua.
Mas existe uma escolha que continua sendo sua independentemente do resultado:
o que você vai fazer com a sua própria vida financeira?
Nenhum candidato vai chegar no final do mês para conferir se você conseguiu economizar.
Nenhum político vai estudar investimentos por você.
Nenhum político vai organizar seu orçamento.
Nenhum político vai montar sua reserva de emergência.
Nenhum político vai construir sua aposentadoria no seu lugar.
Existem políticas públicas e condições econômicas que influenciam nossas vidas, é claro.
Mas existe também uma parte da história que depende das nossas próprias decisões.
Comece com o que você tem
Foi isso que decidi fazer.
Não comecei com uma grande fortuna.
Comecei tentando entender melhor minha própria situação.
Comecei estudando.
Comecei investindo aos poucos.
Comecei a prestar mais atenção no longo prazo.
E comecei a compartilhar essa jornada.
Hoje, quando olho para o futuro, sei que ainda tenho muito para aprender.
Mas pelo menos não estou mais apenas esperando.
Estou fazendo alguma coisa.
E talvez seja isso que você também possa começar a fazer.
Não precisa ser perfeito.
Não precisa ser grande.
Precisa ser possível para a sua realidade.
A eleição vai passar. E o que você vai fazer depois?
No momento em que escrevo este artigo, o primeiro turno das Eleições 2026 está marcado para 4 de outubro. Caso seja necessário segundo turno para a Presidência, a data prevista pelo calendário eleitoral é 25 de outubro.
Até lá, muita gente continuará discutindo política.
Depois disso, provavelmente outras discussões vão ocupar o lugar.
Mas sua vida continuará.
E essa é a parte que considero mais importante.
Não importa apenas quem estará no governo.
Também importa o que você está fazendo com as oportunidades, dificuldades e recursos que possui hoje.
Você pode acompanhar a política.
Pode estudar os candidatos.
Pode analisar propostas.
Pode votar de acordo com suas convicções.
Mas não deixe que a política faça você esquecer de olhar para a própria vida.
Afinal, quem vai cuidar do seu futuro financeiro?
Essa é a pergunta que quero deixar para você.
Não tenho uma fórmula pronta.
Também não estou dizendo que investir resolverá todos os problemas financeiros.
Não resolverá.
Construir patrimônio exige tempo, disciplina, organização e decisões compatíveis com cada realidade.
Mas existe uma coisa que aprendi na minha própria jornada:
esperar alguém resolver tudo por você pode fazer o tempo passar.
Eu tenho 46 anos.
Gostaria de ter começado antes.
Mas não posso voltar atrás.
Posso apenas escolher o que fazer daqui para frente.
E foi isso que decidi fazer.
Começar.
Começar pequeno.
Aprender.
Investir.
Errar.
Corrigir.
Continuar.
Porque o governo pode mudar.
A economia pode mudar.
A política pode mudar.
O mercado pode mudar.
Mas existe uma coisa que continuará sendo sua responsabilidade:
fazer alguma coisa pelo seu próprio futuro.
🎥 Quer acompanhar essa reflexão em vídeo?
Também gravei um vídeo falando sobre esse assunto e fazendo justamente essa reflexão:
Seja qual for o resultado da eleição, o que você está fazendo hoje para construir o seu futuro?
A política pode mudar.
Mas sua jornada financeira continua.
Assista ao vídeo no canal Luis Lima Investimentos
Perguntas frequentes
A eleição pode afetar minha vida financeira?
Sim. Decisões de governo e condições econômicas podem afetar impostos, renda, crédito, juros, inflação, empresas e investimentos. Porém, os efeitos concretos dependem das políticas adotadas e das condições econômicas, e não é possível determinar antecipadamente todos os impactos.
Preciso escolher entre acompanhar política e cuidar das minhas finanças?
Não. É possível acompanhar as eleições e, ao mesmo tempo, trabalhar na organização da própria vida financeira. Conhecer propostas e exercer o voto são responsabilidades cívicas; planejar suas finanças é uma responsabilidade pessoal.
Preciso ter muito dinheiro para começar a organizar minha vida financeira?
Não. Organização financeira começa pelo conhecimento da renda, dos gastos, das dívidas e dos objetivos. Investir é uma etapa possível do processo, mas não necessariamente o primeiro passo para todas as pessoas.
Comecei a pensar na aposentadoria depois dos 40 anos. Ainda posso me organizar?
Sim, mas o planejamento precisa considerar a idade, o prazo disponível, a capacidade de realizar aportes, os objetivos e a situação financeira de cada pessoa. Não existe uma estratégia única que sirva para todos.
O que posso fazer hoje pelo meu futuro financeiro?
Você pode começar conhecendo sua renda e seus gastos, organizando dívidas, criando uma reserva para imprevistos, estudando educação financeira e definindo objetivos de longo prazo. Depois, pode avaliar investimentos compatíveis com sua realidade.
Investir garante meu futuro financeiro?
Não. Investimentos envolvem riscos e não garantem determinado resultado. Construir uma vida financeira mais organizada envolve vários fatores, incluindo renda, gastos, dívidas, planejamento, reservas, investimentos e decisões tomadas ao longo do tempo.
- Comecei a Investir aos 46 Anos — https://luislimainvestimentos.com.br/comecei-a-investir-aos-46-anos/
- Como Estou Dolarizando Minha Carteira de Investimentos — https://luislimainvestimentos.com.br/como-estou-dolarizando-minha-carteira-de-investimentos/
- Simulador de Juros Compostos — https://luislimainvestimentos.com.br/simulador-de-juros-compostos/
- Renda Passiva — https://luislimainvestimentos.com.br/renda-passiva/
- Simule Quanto Você Pode Acumular Investindo Todos os Meses — https://luislimainvestimentos.com.br/simule-quanto-voce-pode-acumular-investindo-todos-os-meses/
- Tribunal Superior Eleitoral — Eleições têm 12 candidaturas na disputa pela Presidência da República — Eleições 2026
TSE — Eleições 2026 - Tribunal Superior Eleitoral — Candidaturas — Lista de Candidatos
TSE — Lista oficial de candidaturas - Tribunal Superior Eleitoral — Planos de governo dos candidatos ao cargo de Presidente da República — Eleições 2026
TSE — Planos de governo - Banco Central do Brasil — Cidadania Financeira
Banco Central — Cidadania Financeira - Banco Central do Brasil — Caderno de Educação Financeira
Banco Central — Caderno de Educação Financeira
Aviso: Este conteúdo representa minha experiência e meus estudos pessoais e possui caráter exclusivamente educacional. Não constitui recomendação de compra ou venda de ativos. Antes de investir, avalie seus objetivos, perfil de risco e procure informações adequadas às suas necessidades.