Uma das perguntas que comecei a fazer com mais frequência na minha própria jornada de investimentos é simples: quanto consigo investir todos os meses sem comprometer minha vida financeira?
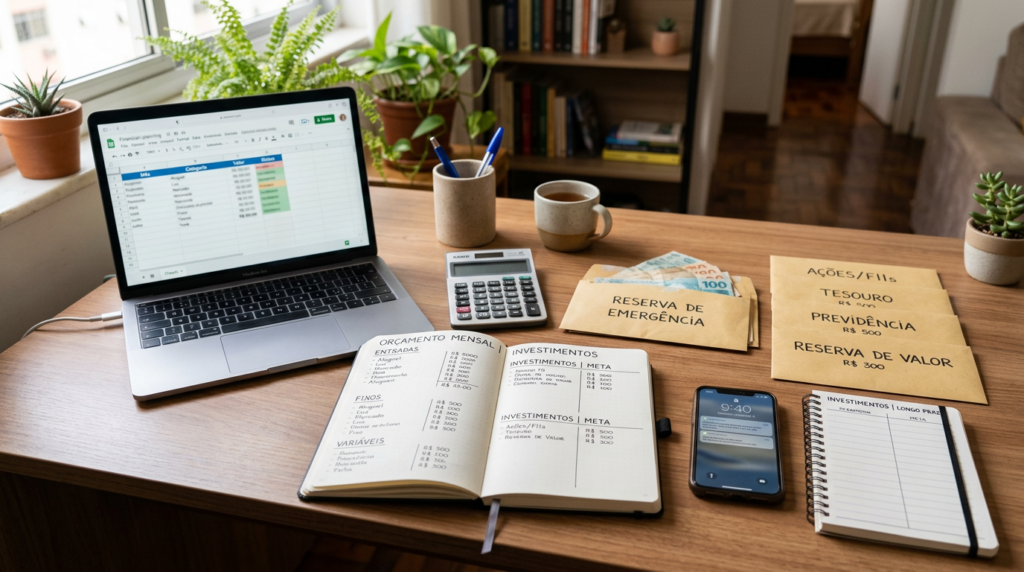
Hoje, estou trabalhando com uma referência de R$ 500 por mês: R$ 200 vêm do meu trabalho CLT e outros R$ 300 são uma meta baseada na renda extra que consigo obter com serviços como conserto de celulares, computadores e gestão de tráfego pago.
Mas existe um detalhe importante: esses R$ 300 de renda extra não entram necessariamente todos os meses.
Por isso, meu planejamento precisa ser flexível.
Ao mesmo tempo, estou dando mais atenção à construção de uma reserva de emergência, mas decidi não esperar formar toda essa reserva para começar a investir em alguns ativos.
Essa é a estratégia que estou testando neste momento da minha jornada.
Quanto estou investindo por mês?
Atualmente, minha referência de aporte mensal é de R$ 500.
A composição é:
| Origem do dinheiro | Valor de referência |
|---|---|
| Trabalho CLT | R$ 200 |
| Renda extra | R$ 300 |
| Total de referência | R$ 500 |
Os R$ 200 do trabalho CLT representam a parte mais previsível desse planejamento.
Já os R$ 300 dependem dos trabalhos extras que consigo realizar.
Faço consertos de celulares, computadores e também trabalho com gestão de tráfego pago. Esses serviços ajudam a aumentar minha capacidade de investir, mas não posso considerá-los como uma renda fixa garantida todos os meses.
Por isso, prefiro enxergar os R$ 500 como uma meta de aporte, e não como uma obrigação que necessariamente será cumprida todos os meses.
Se em determinado mês eu conseguir fazer mais renda extra, minha capacidade de aporte pode mudar.
Se não conseguir, também preciso respeitar a realidade daquele mês.
Por que não considero a renda extra como garantida?
Essa é uma distinção importante para o meu planejamento.
Meu salário do trabalho CLT possui uma previsibilidade maior. Já os serviços extras dependem de aparecerem clientes e trabalhos.
Um mês pode ser melhor.
Outro pode ser mais fraco.
Por isso, seria arriscado montar meu orçamento pessoal considerando que os R$ 300 estarão disponíveis todos os meses.
Prefiro pensar assim:
o salário sustenta minha organização financeira e a renda extra pode acelerar meus aportes quando aparecer.
Essa forma de pensar também me ajuda a não transformar um bom mês em uma obrigação para os meses seguintes.
Estou priorizando a reserva de emergência
Neste momento, uma das minhas prioridades é construir uma boa reserva de emergência.
Essa decisão tem relação com a minha própria história.
No passado, já vivi uma situação em que precisei utilizar dinheiro que havia investido porque não tinha uma reserva financeira suficiente para enfrentar as dificuldades.
Essa experiência mudou minha maneira de enxergar os investimentos.
Hoje, quando penso em construir patrimônio, não quero olhar somente para a possibilidade de ganhar dinheiro com investimentos.
Também quero construir uma estrutura financeira que me dê mais segurança para enfrentar imprevistos.
O Portal do Investidor destaca que diferentes investimentos possuem características e riscos distintos e que o investidor deve considerar seus objetivos, horizonte de tempo e perfil antes de tomar decisões.
Mas por que já estou investindo antes de terminar a reserva?
Essa talvez seja a parte mais diferente da minha estratégia atual.
Eu poderia esperar formar toda a reserva de emergência e somente depois começar a investir em outros ativos.
Mas percebi que, para mim, isso não funcionaria tão bem.
Eu não queria passar todo esse período apenas acumulando dinheiro e deixando para estudar investimentos depois.
Quero aprender na prática.
Quero entender melhor como funciona uma carteira.
Quero acompanhar meus investimentos.
Quero aprender a lidar com as oscilações.
E quero desenvolver disciplina para fazer aportes ao longo do tempo.
Por isso, estou tentando fazer as duas coisas ao mesmo tempo: dar prioridade à reserva de emergência e continuar construindo minha carteira aos poucos.
Isso não significa que a reserva deixou de ser importante.
Muito pelo contrário.
Ela continua sendo uma das minhas prioridades.
Estou tentando encontrar um equilíbrio
Hoje, meu desafio é encontrar um equilíbrio entre três objetivos:
- construir minha reserva de emergência;
- continuar aprendendo sobre investimentos;
- fazer aportes dentro da minha realidade financeira.
Não quero investir um valor que depois faça falta para pagar uma conta.
Também não quero comprometer minha organização financeira apenas para dizer que investi determinado valor naquele mês.
Para mim, o aporte precisa caber na vida real.
Essa é uma das coisas que estou aprendendo durante essa jornada.
O que significa investir R$ 500 por mês na minha realidade?
R$ 500 pode parecer muito para algumas pessoas e pouco para outras.
Não existe um valor universal que determine quanto alguém deveria investir.
No meu caso, esse valor representa aquilo que estou tentando construir a partir da minha realidade atual.
São R$ 200 que consigo separar do trabalho CLT e uma referência de R$ 300 provenientes dos trabalhos extras quando eles aparecem.
Se eu conseguir aumentar minha renda, talvez consiga aumentar meus aportes.
Se minha situação mudar, minha estratégia também poderá mudar.
Não quero transformar o valor atual em uma regra definitiva.
Quero acompanhar minha evolução.
A renda extra está fazendo parte da minha estratégia
Uma das coisas que estou descobrindo é que aumentar os aportes não depende apenas de cortar despesas.
Também posso tentar aumentar minha capacidade de gerar renda.
No meu caso, isso acontece através de trabalhos que já sei realizar.
Faço consertos de celulares e computadores e também trabalho com gestão de tráfego pago.
Quando esses serviços aparecem, tenho uma oportunidade de direcionar parte desse dinheiro para meus objetivos financeiros.
Isso muda um pouco a forma como vejo a renda extra.
Ela não precisa servir apenas para aumentar o consumo.
Pode também ajudar a aumentar minha capacidade de construir patrimônio.
O que estou aprendendo sobre aportes mensais
Uma das coisas que estou aprendendo é que consistência pode ser mais importante do que tentar encontrar o momento perfeito para investir.
Eu poderia ficar esperando uma determinada oportunidade.
Poderia tentar adivinhar quando a bolsa vai subir ou cair.
Mas não tenho como saber antecipadamente o comportamento do mercado.
A renda variável, por definição, envolve oscilações e não oferece retorno previamente conhecido. O Portal do Investidor explica que, nesse tipo de investimento, a remuneração depende do desempenho do negócio ou da carteira de ativos e das condições de mercado.
Por isso, estou tentando concentrar minha atenção naquilo que consigo controlar:
- quanto consigo economizar;
- quanto consigo aumentar minha renda;
- quanto consigo aportar;
- quanto consigo estudar;
- como organizo minha carteira;
- e como mantenho meu planejamento.
Não quero investir apenas para dizer que estou investindo
Existe uma diferença entre investir e simplesmente colocar dinheiro em algum ativo.
Quero entender por que estou fazendo cada movimento.
Isso é especialmente importante porque ainda estou aprendendo.
Não quero comprar um investimento apenas porque alguém disse que é bom.
Quero estudar suas características, seus riscos e como ele se encaixa na minha carteira.
A própria CVM mantém materiais de orientação para investidores e destaca a importância de compreender os riscos antes de tomar decisões de investimento.
Isso combina com a proposta do meu blog.
Não quero apresentar uma fórmula pronta.
Quero mostrar o que estou aprendendo enquanto construo minha própria estratégia.
Meu aporte pode mudar ao longo do tempo
Os R$ 500 que estou usando como referência hoje não precisam ser os mesmos daqui a alguns meses ou anos.
Minha situação financeira pode mudar.
Minha renda pode mudar.
Minha capacidade de fazer trabalhos extras pode aumentar ou diminuir.
Meu conhecimento sobre investimentos também vai evoluir.
Por isso, acredito que uma estratégia financeira precisa permitir ajustes.
O importante, para mim, é não perder de vista o objetivo principal: continuar construindo patrimônio de maneira sustentável.
O que pretendo fazer quando minha renda extra aumentar?
Se eu conseguir aumentar minha renda com os trabalhos extras, uma das possibilidades é aumentar também meus aportes.
Mas não quero assumir antecipadamente valores que ainda não existem.
Prefiro trabalhar com aquilo que realmente entrou.
Essa é uma mudança importante na minha maneira de pensar.
Antes de contar com um dinheiro futuro, quero primeiro fazer o dinheiro aparecer.
Depois, decido quanto dele pode ser direcionado para meus objetivos.
E se eu não conseguir investir R$ 500 em determinado mês?
Essa é uma possibilidade real.
Como parte dos meus aportes depende da renda extra, haverá meses em que talvez eu não consiga alcançar os R$ 500.
Não considero isso um fracasso.
O mais importante é não comprometer outras áreas da minha vida financeira para cumprir uma meta de aporte.
Se um mês for mais fraco, preciso aceitar a realidade daquele mês.
No mês seguinte, se houver melhores oportunidades de renda, posso tentar recuperar parte do ritmo.
Isso é diferente de abandonar o planejamento.
Estou construindo uma carteira aos poucos
Além da reserva de emergência, já comecei a investir em alguns ativos.
Minha carteira ainda está em construção.
Não quero apresentar esses investimentos como uma recomendação para outras pessoas, porque uma escolha que faz sentido para mim pode não fazer sentido para outra pessoa.
Meu objetivo é registrar minha experiência.
Quero mostrar como estou tomando decisões, o que estou estudando e o que estou aprendendo com o processo.
Isso também me ajuda a manter um histórico da minha evolução.
O que quero acompanhar daqui para frente
A partir de agora, quero acompanhar alguns pontos da minha jornada:
Quanto consigo aportar
Não quero olhar apenas para o valor investido em um mês isolado.
Quero observar minha evolução ao longo do tempo.
Quanto consigo gerar de renda extra
Se eu conseguir aumentar minha renda com os serviços que realizo, isso poderá aumentar minha capacidade de investimento.
Como minha reserva está evoluindo
A reserva de emergência continua sendo uma prioridade.
Como minha carteira está evoluindo
Quero acompanhar os investimentos e entender melhor como cada parte da carteira se comporta.
O que estou aprendendo
Talvez essa seja a parte mais importante.
Não quero apenas acumular números.
Quero acumular conhecimento.
Meu objetivo não é acertar tudo
Estou começando novamente minha jornada de investimentos e sei que ainda tenho muito para aprender.
Posso mudar de estratégia.
Posso descobrir que alguma decisão não fazia sentido.
Posso perceber que determinado investimento não combina com meus objetivos.
E tudo isso faz parte do processo.
Não quero construir uma imagem de alguém que já sabe tudo sobre investimentos.
Quero mostrar uma pessoa comum tentando organizar a vida financeira, aumentar a renda, investir e construir patrimônio ao longo do tempo.
Quanto estou investindo por mês: o que aprendi até agora
Hoje, minha referência é de R$ 500 por mês.
São:
- R$ 200 do trabalho CLT;
- até R$ 300 como referência de renda extra quando consigo realizar os serviços.
Mas a segunda parte não é garantida todos os meses.
Por isso, minha estratégia precisa ser flexível.
Ao mesmo tempo, estou priorizando a construção da reserva de emergência, mas não quero esperar terminar essa etapa para só depois começar a estudar e investir.
Estou tentando construir as duas coisas gradualmente.
O mais importante para mim é que os investimentos façam parte de uma organização financeira maior.
Não quero investir dinheiro que possa fazer falta.
Quero aumentar minha capacidade de aporte à medida que minha renda permitir.
E quero continuar aprendendo.
Perguntas frequentes
Quanto você está investindo por mês?
Minha referência atual é de R$ 500 por mês: R$ 200 provenientes do trabalho CLT e até R$ 300 relacionados à renda extra. Como os serviços extras não aparecem necessariamente todos os meses, esse valor é uma meta de referência e não uma renda garantida.
De onde vem o dinheiro dos seus aportes?
Parte vem do meu trabalho CLT e parte pode vir de serviços extras que realizo, como conserto de celulares, computadores e gestão de tráfego pago.
Você já investe mesmo enquanto está formando a reserva de emergência?
Sim. Estou priorizando a construção da reserva, mas também já comecei a investir em alguns ativos. Essa é uma decisão da minha própria jornada e não uma recomendação para que outras pessoas façam exatamente o mesmo.
É melhor investir tudo ou formar primeiro a reserva de emergência?
Não existe uma resposta única que sirva para todas as pessoas. A reserva e os investimentos possuem objetivos diferentes. É importante avaliar a situação financeira, os objetivos, o prazo e os riscos antes de definir como distribuir os recursos.
E se você não conseguir investir R$ 500 em algum mês?
Como parte desse valor depende de renda extra, isso pode acontecer. Nesse caso, prefiro respeitar minha realidade financeira em vez de comprometer meu orçamento apenas para cumprir uma meta de aporte.
Você pretende aumentar seus aportes?
Essa é uma das minhas metas. Se minha renda aumentar, especialmente através dos trabalhos extras, quero avaliar a possibilidade de aumentar gradualmente os valores destinados aos investimentos.
Conclusão
Quanto estou investindo por mês?
Hoje, estou trabalhando com uma referência de R$ 500.
São R$ 200 do meu trabalho CLT e uma expectativa de até R$ 300 provenientes dos serviços extras que consigo realizar.
Mas estou aprendendo que o valor do aporte é apenas uma parte da história.
Também preciso olhar para minha renda, minhas despesas, minha reserva de emergência, meus objetivos e minha capacidade de manter esse processo ao longo do tempo.
Neste momento, quero construir minha reserva e continuar investindo aos poucos.
Não sei exatamente quanto conseguirei aportar todos os meses daqui para frente.
Mas sei que quero continuar aumentando minha capacidade de investir conforme minha realidade permitir.
Essa é uma das partes mais interessantes da minha jornada: não estou apenas tentando descobrir onde colocar meu dinheiro. Estou tentando descobrir como melhorar minha capacidade de construir patrimônio.
E vou continuar registrando esse processo aqui no Luis Lima Investimentos.
Aviso: Este conteúdo representa minha experiência e meus estudos pessoais e possui caráter exclusivamente educacional. Não constitui recomendação de compra ou venda de ativos. Antes de investir, avalie seus objetivos, perfil de risco e procure informações adequadas às suas necessidades.